O que é seguro de vida em grupo e por que toda empresa deveria ter

17 de junho de 2026

O que é seguro de vida em grupo e por que toda empresa deveria ter

Cuidar de quem faz a empresa acontecer é mais do que uma boa prática de gestão, é um compromisso com pessoas, famílias e histórias.


Nesse cenário, o seguro de vida em grupo se consolidou como uma das ferramentas mais eficazes para empresas que desejam proteger seus colaboradores, cumprir exigências legais e fortalecer sua cultura organizacional.


Mas afinal, o que é esse seguro, como ele funciona e por que ele deveria fazer parte da realidade de toda empresa, independentemente do porte?


O que é seguro de vida em grupo?


O seguro de vida em grupo é uma modalidade de seguro coletiva, contratada por uma empresa (chamada de estipulante) em benefício de um grupo de pessoas, geralmente seus funcionários.


Diferente do seguro de vida individual, em que cada pessoa contrata a sua própria apólice, no modelo em grupo todos os colaboradores ficam protegidos sob um mesmo contrato.


Essa proteção garante o pagamento de uma indenização aos beneficiários indicados (familiares, na maioria dos casos) ou ao próprio segurado em situações previstas em contrato, como morte natural ou acidental, invalidez permanente, doenças graves, entre outras coberturas.


Em outras palavras, o seguro de vida em grupo é um amparo financeiro nos momentos mais difíceis, oferecido pela empresa como parte do pacote de benefícios ou em razão de obrigações estabelecidas em convenções coletivas.


Como funciona o seguro de vida em grupo nas empresas?


O funcionamento do seguro de vida em grupo é simples e estruturado para facilitar a vida de quem contrata e de quem usufrui do benefício. Veja as etapas:


  1. A empresa contrata uma apólice coletiva junto a uma seguradora especializada, definindo coberturas, valores de capital segurado e condições.
  2. Os colaboradores são incluídos como segurados, podendo ou não contribuir financeiramente, dependendo do modelo escolhido (custeio empresarial, contributário ou misto).
  3. Os beneficiários são indicados pelos próprios segurados (em geral, familiares).
  4. Em caso de sinistro, a seguradora analisa a documentação e realiza o pagamento da indenização aos beneficiários ou ao segurado, conforme a cobertura acionada.


No caso do PASI, por exemplo, a indenização é paga em até 24 horas após a entrega de toda a documentação necessária, garantindo agilidade no momento em que a família mais precisa.


Quem pode contratar e quem é beneficiado?


Qualquer empresa pode contratar um seguro de vida em grupo, independentemente do porte ou segmento. Pequenos negócios, médias empresas, indústrias, escritórios, propriedades rurais, comércios e organizações de todos os tipos podem oferecer esse benefício.

Os beneficiados podem incluir:


  • Funcionários CLT
  • Sócios e diretores
  • Estagiários
  • Trabalhadores temporários
  • Trabalhadores rurais
  • Prestadores de serviço (em alguns modelos)


Essa flexibilidade permite que cada empresa estruture o seguro conforme sua realidade, oferecendo proteção adequada para diferentes perfis de colaboradores.


Seguro de vida em grupo é obrigatório? Entenda a relação com a CCT


Sim, em muitos casos o seguro de vida em grupo é obrigatório. Essa exigência geralmente nasce das Convenções Coletivas de Trabalho (CCTs) ou Acordos Coletivos firmados entre sindicatos patronais e sindicatos dos trabalhadores.


Esses documentos determinam que a empresa deve oferecer seguro de vida aos colaboradores com coberturas mínimas previstas, capital segurado definido e prazos específicos para inclusão. O descumprimento pode gerar:


  • Multas previstas em convenção
  • Passivos trabalhistas
  • Ações sindicais
  • Problemas em fiscalizações


Por isso, é fundamental que o RH e a área financeira estejam atentos às exigências da CCT da categoria. Mesmo quando não há obrigatoriedade, oferecer o seguro continua sendo uma decisão estratégica e humana.


Principais coberturas do seguro de vida em grupo


As coberturas podem variar de acordo com o plano contratado, mas as mais comuns incluem:


  • Morte natural ou acidental: indenização paga aos beneficiários.
  • Invalidez permanente total ou parcial por acidente (IPA): indenização ao próprio segurado.
  • Invalidez por doença: quando o segurado fica permanentemente incapacitado de trabalhar.
  • Doenças graves: antecipação da indenização em caso de diagnóstico de doenças previstas em contrato.
  • Auxílio funeral: reembolso ou prestação de serviços funerários.
  • Cesta básica: entrega de cestas à família após o falecimento do segurado.


Além das coberturas tradicionais, o PASI oferece assistências em vida que vão muito além do convencional, como Cesta Natalidade, Bônus por Nascimento, Telemedicina 24h, Central de Amparo PASI (com psicólogos, nutricionistas e assistentes sociais), descontos em medicamentos, exames e vacinas, e o Clube de Vantagens PASI.


7 motivos para toda empresa contratar um seguro de vida em grupo


1. Cumprimento de obrigações legais e sindicais


Como vimos, muitas CCTs exigem o seguro como benefício obrigatório. Contratar uma apólice adequada evita multas, passivos trabalhistas e problemas com fiscalizações, garantindo conformidade com a legislação e os acordos sindicais.


2. Valorização e retenção de talentos


Profissionais valorizam empresas que se preocupam com seu bem-estar e o de suas famílias. Um pacote de benefícios robusto, com seguro de vida em grupo, aumenta o engajamento, reduz a rotatividade e fortalece o orgulho de pertencer.


3. Fortalecimento da cultura organizacional


Oferecer proteção é uma forma concreta de demonstrar que a empresa valoriza pessoas, não apenas resultados. Isso impacta diretamente o clima organizacional e a percepção dos colaboradores sobre a marca empregadora.


4. Custo acessível para a empresa


Ao contrário do que muitos imaginam, o seguro de vida em grupo tem um custo bastante acessível, especialmente quando comparado ao impacto que gera. Por ser coletivo, o valor por colaborador é significativamente menor do que em apólices individuais.


5. Benefício fiscal


Em muitos casos, o valor pago pela empresa no seguro de vida dos colaboradores pode ser deduzido como despesa operacional, gerando benefícios fiscais relevantes (consulte sempre seu contador para confirmar o enquadramento).


6. Apoio em momentos críticos


Quando o pior acontece, a indenização garante que a família do colaborador tenha amparo financeiro para se reorganizar. Isso também alivia a empresa de pressões emocionais e logísticas em momentos delicados.


7. Diferencial competitivo no mercado


Empresas que oferecem benefícios diferenciados se destacam na atração de novos talentos e na fidelização dos atuais. Em mercados competitivos, isso pode ser o fator decisivo para um profissional escolher (ou permanecer) na sua empresa.


Como escolher o melhor seguro de vida em grupo para sua empresa?


Na hora de escolher o seguro ideal, considere os seguintes critérios:


  • Solidez e tradição da seguradora: prefira empresas com histórico comprovado e regulamentadas pela SUSEP.
  • Coberturas oferecidas: avalie se atendem às necessidades dos colaboradores e às exigências da CCT.
  • Assistências em vida: benefícios extras como telemedicina, descontos em medicamentos e amparo psicológico fazem toda a diferença.
  • Agilidade no pagamento de indenizações: prazos curtos demonstram comprometimento real com o segurado.
  • Atendimento e suporte: central exclusiva, portal digital e canais de fácil acesso para empresa, corretor e segurado.
  • Flexibilidade: capacidade de adaptar o plano à realidade da sua empresa e do seu setor.


Por que escolher o PASI para o seguro de vida em grupo da sua empresa?


Há mais de três décadas, o PASI nasceu para inovar e se tornou o Primeiro Seguro Popular do Brasil. Desde sua criação, transforma proteção em realidade para milhares de empresas e famílias em todo o país.


Quando uma empresa escolhe o PASI, ela conta com:


  • Mais de R$ 450 milhões pagos em indenizações ao longo de nossa história
  • Mais de 2,5 milhões de vidas seguradas
  • Mais de 51 mil empresas clientes
  • Mais de 81 mil famílias indenizadas
  • Indenizações pagas em até 24 horas após a entrega da documentação
  • Central exclusiva de atendimento para clientes, corretores e segurados
  • Portal PASI e PASI Super App, soluções digitais que tornam a gestão simples e ágil
  • Assistências em vida diferenciadas: Cesta Natalidade, Bônus por Nascimento, Telemedicina 24h, Central de Amparo PASI (com psicólogos, nutricionistas, assistentes sociais e educadores físicos), Clube de Vantagens PASI e muito mais
  • Soluções para todos os perfis: estagiários, trabalhadores temporários, agro, empresas e pessoa física
  • Solução PASI NR-1, alinhada às novas exigências sobre saúde mental no ambiente corporativo


Mais do que um seguro de vida, oferecemos um seguro para a vida, com atendimento humanizado, tecnologia e o compromisso de estar ao lado das empresas e famílias brasileiras nos momentos que realmente importam.


Conclusão: proteção que transforma o ambiente de trabalho


O seguro de vida em grupo deixou de ser um benefício opcional para se tornar uma ferramenta essencial de gestão de pessoas, cumprimento legal e fortalecimento da marca empregadora. Em um mercado cada vez mais competitivo e humano, proteger quem move a sua empresa é proteger o próprio futuro do seu negócio.


Independentemente do porte ou segmento, toda empresa pode (e deveria) oferecer essa proteção. E quando o assunto é cuidado verdadeiro, ágil e acessível, o PASI é a escolha de mais de 51 mil empresas em todo o Brasil.


Proteja quem move a sua empresa. Conheça o Seguro PASI para Empresas e descubra como oferecer mais segurança, tranquilidade e valor aos seus colaboradores, com a confiança de quem é referência em seguro popular no Brasil há mais de 37 anos.

Mais Postagens
Por Seguro PASI 6 de agosto de 2026
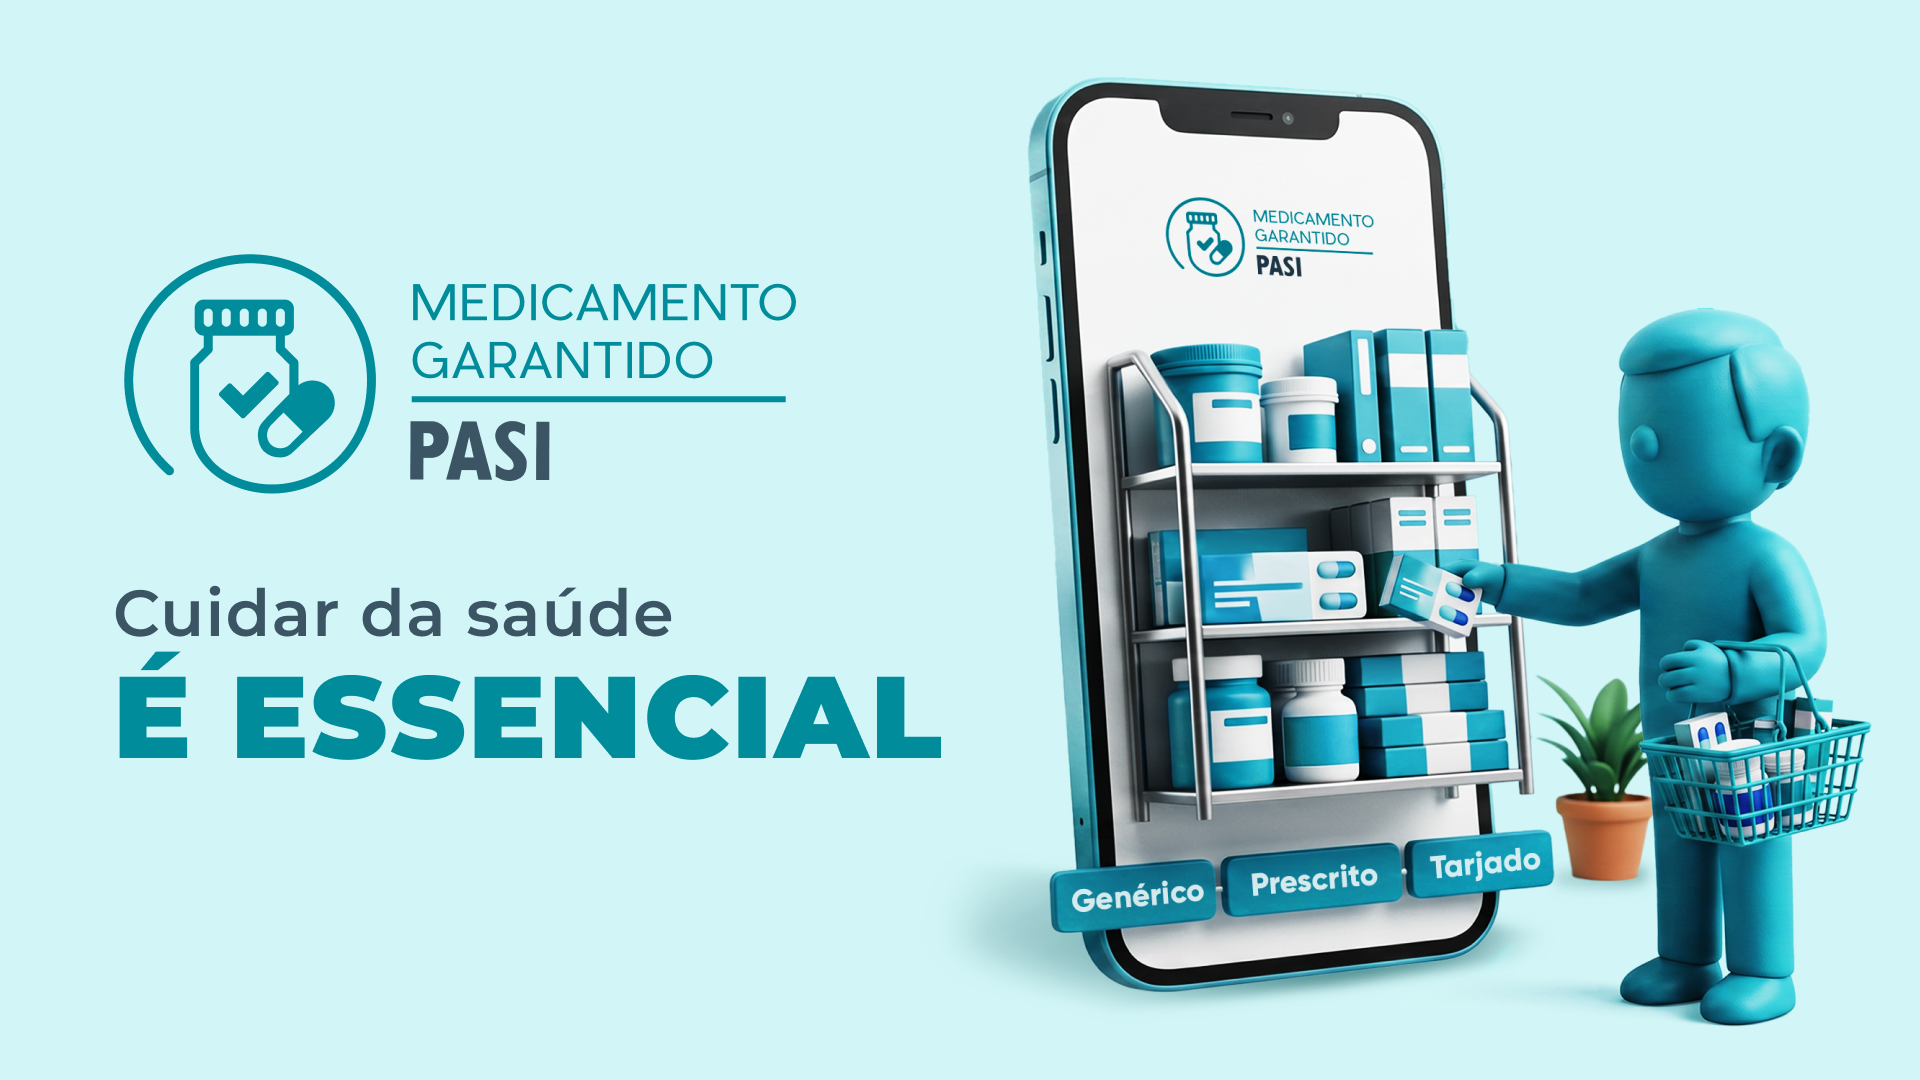
O Medicamento Garantido é o benefício corporativo do PASI que disponibiliza um crédito mensal para a compra de medicamentos prescritos em qualquer farmácia física ou digital do Brasil, com pagamento via PIX e jornada pelo PASI Super App. O PASI lança o Medicamento Garantido para ampliar o portfólio de benefícios em saúde e bem-estar e responder a um problema concreto: no Brasil, o remédio é uma das maiores fontes de despesa direta das famílias, e um tratamento adiado por falta de recursos custa caro para o colaborador, para a família e para a empresa. Este artigo explica o que é o benefício, como ele funciona, quais são os planos e por que o acesso a medicamentos virou pauta de saúde corporativa. O que é o Medicamento Garantido? O Medicamento Garantido é uma assistência 100% digital que dá ao colaborador um valor mensal, em crédito, para comprar medicamentos prescritos na farmácia de sua preferência (física ou online), pagando via PIX diretamente pelos créditos do aplicativo. Diferentemente de redes credenciadas ou de descontos amarrados a lojas específicas, o benefício preserva a liberdade de escolha: o colaborador usa o crédito onde quiser, em qualquer farmácia do país. Quando já possui descontos próprios (convênio, cartão de fidelidade da farmácia), pode aplicá-los normalmente antes de pagar via PIX. O crédito é mensal e não cumulativo: todo mês o valor do plano é renovado e não se acumula de um período para o outro. O uso exige prescrição médica e conta com suporte de assistência farmacêutica por WhatsApp, com orientação sobre os medicamentos e seu uso correto, um ponto especialmente relevante em um país onde a automedicação é comum. Como funciona o Medicamento Garantido? Passo a passo Usar o benefício leva poucos minutos e acontece inteiramente no aplicativo, do envio da receita ao pagamento. Acesse o PASI Super App, entre em Meus Seguros e, no acionamento rápido, procure por "Medicamento Garantido". Na tela do benefício, confira as informações de crédito disponível e toque em "Comprar". Tire uma foto ou anexe a receita médica. Escaneie o código de barras do medicamento com a câmera ou digite o código manualmente. Confirme o pedido, escolhendo a quantidade do medicamento. Pague com PIX, lendo o QR Code com a câmera ou copiando a chave. Fotografe ou anexe o cupom fiscal para validação. Se o valor total da compra ultrapassar o limite de crédito disponível, o colaborador usa o saldo em um primeiro pagamento e complementa o restante com recurso próprio. Por que o acesso a medicamentos virou pauta de saúde corporativa? O gasto com remédios pesa no orçamento das famílias, a automedicação é generalizada e os afastamentos por saúde mental atingiram recorde. Três realidades que impactam diretamente a presença e a produtividade das equipes. Os números ajudam a dimensionar o problema: 46% dos gastos com saúde das famílias brasileiras são com medicamentos, segundo estudo do Banco Mundial. 77% dos brasileiros que usaram medicamentos nos últimos seis meses se automedicaram, de acordo com pesquisa do Conselho Federal de Farmácia (CFF) com o Instituto Datafolha, divulgada em 2019. Quase metade (47%) o faz pelo menos uma vez por mês. Colaborador saudável é colaborador presente. Ao remover a barreira financeira que faz um tratamento ser adiado ou interrompido, o benefício atua na origem do absenteísmo e reforça a percepção de cuidado da empresa. A proposta está diretamente conectada aos desafios atuais da saúde no país: uma parcela significativa dos gastos das famílias vai para remédios ao mesmo tempo em que a automedicação segue comum, o que reforça a importância de iniciativas que promovam acesso, orientação e uso consciente. Vale a distinção em relação ao plano de saúde: ele costuma cobrir consultas e exames, mas raramente medicamentos de uso contínuo ou pontual. O Medicamento Garantido é complementar e cobre justamente a despesa que sobra para o bolso do colaborador. O que minha receita precisa ter? Para que a compra seja validada, a receita precisa conter os dados que comprovam a prescrição e identificam paciente e médico. São seis exigências: Nome do paciente: titular do plano ou dependente cadastrado. Não é permitida a compra para pessoas não cadastradas pela empresa. Data da prescrição: a receita precisa estar datada e dentro da validade. Nome, dosagem e instrução de uso dos medicamentos: apenas os medicamentos que constam na receita podem ser adquiridos. Nome e CRM do médico. Assinatura e carimbo do médico, obrigatórios quando a receita não é digital. Se for digital, deve conter o QR Code no lugar da assinatura e do carimbo. Dados do estabelecimento: nome e endereço da clínica ou hospital onde a receita foi emitida. Perguntas frequentes A receita médica é obrigatória para comprar? Sim. Sem receita médica válida não é possível adquirir medicamentos pelo benefício. De quanto em quanto tempo o crédito é renovado? A cada 30 dias. O crédito não é cumulativo: todo mês é disponibilizado o valor correspondente ao plano contratado. Posso comprar em qualquer farmácia do Brasil? Sim. Basta escolher a farmácia de sua preferência, física ou online, em qualquer lugar do país, e realizar a compra pelo app. Posso usar desconto de rede conveniada junto com o benefício? Sim. Se você tem algum desconto, peça ao farmacêutico para aplicá-lo e pague normalmente pelo aplicativo. Quais medicamentos são cobertos no meu plano? Depende do plano contratado pela empresa. E se a compra ultrapassar meu limite de crédito? Use o crédito disponível em um primeiro pagamento e complete o restante com seu próprio recurso. Como faço o pagamento via PIX? Peça ao caixa da farmácia o QR Code ou a chave PIX e pague diretamente pelo aplicativo, usando o saldo do benefício. A saúde do seu colaborador não pode esperar. Fale com o PASI e faça uma cotação.
Por Seguro PASI 30 de julho de 2026
Marcelo, que assumiu a posição de Head de Negócios Estratégicos no início do ano, liderou iniciativas voltadas ao desenvolvimento de novas oportunidades comerciais, relacionamento com parceiros e crescimento da operação. Diante dos resultados alcançados e de um movimento de evolução que já vinha ocorrendo de forma natural, foi convidado para assumir a Diretoria Comercial. A mudança marca uma nova etapa para a companhia, que passa a fortalecer ainda mais uma atuação comercial orientada pela estratégia, pela proximidade com corretores e parceiros de negócios e pela geração de valor para o mercado. Para Marcelo Reis, assumir a nova função representa dar continuidade a uma trajetória construída sobre inovação e relacionamento. "Assumir a Diretoria Comercial do PASI é, antes de tudo, um grande desafio e também uma enorme honra. O PASI é uma referência no mercado brasileiro de seguros de pessoas, com uma trajetória marcada por inovação, protagonismo e consistência. Fazer parte desse novo capítulo, com a responsabilidade de manter viva essa característica histórica, me motiva profundamente." Segundo o executivo, o foco da nova gestão será ampliar a presença nacional da companhia de forma estruturada, fortalecendo a atuação consultiva junto aos parceiros comerciais. "Queremos levar o DNA do PASI a todas as regiões do Brasil, ampliando nossa presença de forma estruturada e sustentável. Nosso objetivo é fortalecer ainda mais nosso posicionamento como especialistas em seguros de pessoas, oferecendo soluções personalizadas e gerando valor para corretores, entidades e clientes." A área Comercial passa a atuar de forma ainda mais integrada às demais áreas estratégicas da empresa, reforçando o desenvolvimento de produtos, a proximidade com o mercado e a construção de soluções alinhadas às necessidades dos diferentes segmentos atendidos. Com 37 anos de atuação, o PASI vem consolidando sua posição como especialista em seguros de pessoas, desenvolvendo soluções voltadas à proteção de trabalhadores e seus familiares, em parceria com corretoras, entidades de classe e empresas em todo o país. Sobre Marcelo Reis Antes de ingressar no PASI como Head de Negócios Estratégicos, Marcelo Reis atuou em posições de liderança em empresas do setor, acumulando experiência na expansão de mercados, estruturação de parcerias estratégicas e desenvolvimento de soluções para o segmento de seguros. No PASI, liderou iniciativas voltadas ao crescimento comercial e ao fortalecimento da atuação estratégica da companhia, movimento que culmina agora com sua nomeação para a Diretoria Comercial. 
Por Seguro PASI 7 de julho de 2026
A partir de 26 de maio de 2026 , a fiscalização do Ministério do Trabalho e Emprego começou a verificar ativamente o cumprimento das obrigações psicossociais previstas na NR-1. Mais do que evitar penalidades, o que garante a conformidade da sua empresa é ter um processo estruturado: diagnóstico atualizado, inventário de riscos documentado e plano de ação em dia, tudo dentro das exigências técnicas da norma. É esse processo contínuo que resguarda a empresa e comprova, a qualquer momento, que ela está em dia com a NR-1. Este guia foi desenvolvido para que gestores de RH, profissionais de SST e empresários entendam, passo a passo, o que a norma exige, o que precisa ser feito e como organizar a adequação de forma prática e sustentável. Quer pular direto para a solução? Conheça o PASI NR-1 e veja como sua empresa pode se adequar de forma simples → O que são os riscos psicossociais segundo a NR-1? Os riscos psicossociais são fatores relacionados à organização do trabalho que podem causar danos à saúde mental e física dos trabalhadores. Eles estão na forma como o trabalho é estruturado, distribuído e gerenciado. A Portaria MTE nº 1.419/2024, que atualizou a NR-1, tornou obrigatória a inclusão desses riscos no Gerenciamento de Riscos Ocupacionais (GRO) de todas as empresas com trabalhadores contratados pela CLT. Isso significa que saúde mental passou a ter o mesmo peso legal que riscos físicos, químicos e biológicos. Entre os principais fatores de risco psicossocial reconhecidos pela norma estão: · Sobrecarga e ritmo excessivo de trabalho · Pressão desproporcional por desempenho e metas · Ambientes com comunicação ineficiente ou opaca · Situações de assédio moral ou sexual · Falta de suporte da liderança e da organização · Processos de trabalho mal definidos ou contraditórios · Ausência de autonomia e reconhecimento profissional Dado de contexto: Segundo a Organização Mundial da Saúde (OMS), 30% dos trabalhadores brasileiros apresentam sintomas de transtornos mentais relacionados ao trabalho. Por que sua empresa precisa agir agora? Antes das mudanças, a saúde mental no ambiente corporativo era tratada como tema de bem-estar ou benefício. A atualização da NR-1 mudou completamente esse cenário: o que antes era boas práticas tornou-se obrigação legal . Ter esse processo estruturado e sempre atualizado é o que garante que sua empresa esteja de fato em conformidade com a norma. Sem ele, a organização fica exposta a: · Ações trabalhistas por doenças ocupacionais, burnout e adoecimento mental · Responsabilidade civil e criminal da empresa e de seus gestores · Perda de reputação junto a colaboradores, clientes e investidores · Autuações e multas em eventuais fiscalizações do Ministério do Trabalho Por isso, o foco deve estar em consolidar esse processo dentro da empresa — diagnóstico, inventário e plano de ação sempre atualizados — para que a conformidade seja natural e contínua, e não uma correção de última hora. Qual empresa é obrigada a se adequar? Toda organização com trabalhadores CLT precisa gerenciar riscos ocupacionais, incluindo os psicossociais . Isso vale para empresas de qualquer porte, setor e grau de risco. A distinção que existe na NR-1 diz respeito à obrigatoriedade de elaborar o PGR (Programa de Gerenciamento de Riscos) como documento formal. Microempresas (ME) e empresas de pequeno porte (EPP) classificadas nos graus de risco 1 ou 2 podem ser dispensadas dessa documentação desde que não haja exposição a agentes físicos, químicos ou biológicos e façam a declaração formal no sistema da Inspeção do Trabalho. No entanto, mesmo dispensadas do PGR, essas empresas continuam obrigadas a : · Identificar e avaliar os riscos ocupacionais (incluindo psicossociais) · Adotar medidas de controle e prevenção · Informar formalmente os trabalhadores sobre os riscos · Realizar a Avaliação Ergonômica Preliminar (AEP) , que é obrigatória para 100% das organizações Para o MEI que contrata serviços de terceiros: a empresa contratante assume a responsabilidade pela gestão dos riscos das atividades realizadas em suas dependências. O que é o GRO e como ele se estrutura? O GRO (Gerenciamento de Riscos Ocupacionais) é o processo pelo qual a empresa identifica, avalia, controla e monitora todos os riscos presentes no ambiente de trabalho. Os riscos psicossociais são parte obrigatória e integrada desse processo, não um programa separado. O GRO segue a lógica do ciclo PDCA (Planejar, Executar, Verificar e Agir) e se organiza em quatro fases contínuas: 1. Levantamento e diagnóstico : identificação de perigos e avaliação de riscos 2. Registro e inventário : documentação estruturada dos riscos encontrados 3. Plano de ação : definição de medidas preventivas com responsáveis e prazos 4. Monitoramento e revisão : acompanhamento da eficácia e atualização do ciclo A gestão dos fatores psicossociais deve ocorrer de forma integrada entre NR-1 e NR-17 (Ergonomia) . A NR-1 define o processo de gerenciamento; a NR-17 define os métodos e os requisitos ergonômicos, incluindo a análise da organização do trabalho e seus impactos sobre o trabalhador. Passo a passo: como adequar sua empresa à NR-1 psicossocial Passo 1 — Estabeleça os pressupostos estratégicos Antes de qualquer ação técnica, a alta direção precisa formalizar seu comprometimento. A NR-1 exige que a organização: · Defina uma Política de SST com princípios e objetivos claros, assinada pela liderança; · Delimite o escopo do GRO , garantindo que todos os tipos de risco sejam contemplados · Aloque recursos adequados — humanos, financeiros e operacionais — para a implementação · Estabeleça canais de comunicação estruturados entre todos os níveis hierárquicos Sem esse compromisso documentado no topo, qualquer processo de adequação será frágil perante uma fiscalização. Passo 2 — Aplique um instrumento de diagnóstico validado Para que a avaliação dos riscos psicossociais tenha validade técnica e jurídica, é necessário utilizar uma metodologia científica reconhecida . O instrumento mais indicado e adotado como referência no mercado brasileiro é o COPSOQ (Copenhagen Psychosocial Questionnaire) , desenvolvido na Dinamarca e validado em mais de 40 países. O COPSOQ avalia dimensões como: · Demandas cognitivas, emocionais e quantitativas do trabalho · Autonomia e controle sobre o trabalho · Suporte social de colegas e lideranças · Reconhecimento, confiança e justiça organizacional · Conflito trabalho-família e insegurança laboral O uso de questionários genéricos ou pesquisas de clima sem base científica não atende ao requisito normativo e não garante segurança jurídica. O diagnóstico precisa ser rastreável, metodologicamente fundamentado e produzir indicadores concretos para o GRO. Passo 3 — Construa o Inventário de Riscos Com os dados do diagnóstico em mãos, a organização deve registrar formalmente os riscos identificados no Inventário de Riscos Ocupacionais , componente central do PGR. O inventário não tem um modelo obrigatório, mas deve conter para cada risco identificado. A classificação do risco é decisiva para o próximo passo. A NR-1 define que, quanto maior o número de trabalhadores expostos, maior deve ser a prioridade de ação, independentemente do nível individual do risco. Passo 4 — Elabore o Plano de Ação O Plano de Ação é o coração operacional do PGR. Ele define o que será feito, por quem, em quanto tempo e como será verificado para cada risco identificado no inventário. Para riscos psicossociais, as medidas mais frequentes incluem: · Revisão da carga e distribuição de trabalho · Definição clara de papéis, responsabilidades e fluxos de comunicação · Capacitação de lideranças em gestão humanizada · Implantação de canais seguros de escuta e denúncia · Criação ou revisão de políticas anti-assédio · Programas de suporte emocional e apoio psicológico · Criação de espaços de feedback e participação Cada ação deve ter: responsável definido, prazo estabelecido, forma de acompanhamento e critério de avaliação de resultado. Passo 5 — Informe e engaje os trabalhadores A NR-1 é explícita: os trabalhadores têm direito a ser informados sobre os riscos presentes em suas atividades e sobre as medidas adotadas para controlá-los. Este é um requisito normativo com implicações em fiscalizações. Na prática, a organização deve: · Comunicar os resultados do diagnóstico de forma acessível (sem expor dados individuais) · Explicar as medidas do Plano de Ação e os prazos previstos · Registrar formalmente que essa comunicação foi realizada · Criar canais contínuos de participação dos trabalhadores no processo A participação ativa dos colaboradores, além de ser um requisito legal, é também um fator de eficácia: medidas construídas com quem vive os riscos tendem a ser mais aderentes e mais efetivas. Passo 6 — Monitore, revise e mantenha o ciclo ativo O GRO não é um projeto com início, meio e fim; é um processo contínuo . A NR-1 exige que a organização mantenha o ciclo de melhoria contínua ativo, revisando periodicamente o diagnóstico e o Plano de Ação. O monitoramento deve garantir: · Execução das ações previstas no plano · Verificação de eficácia · Atualização do inventário quando há mudanças nas condições de trabalho · Geração de evidências formais para auditorias e fiscalizações A recomendação técnica para riscos psicossociais é realizar ciclos de revisão a cada 3 a 6 meses , especialmente em ambientes de alta rotatividade, mudanças organizacionais frequentes ou setores com maior exposição a pressão e instabilidade. Se o monitoramento indicar que as medidas são insuficientes, inadequadas ou ineficazes, a organização deve retornar à fase de avaliação e revisar o processo, mantendo registros de tudo. Atenção especial: empresas com trabalhadores terceirizados Para organizações que contratam serviços de terceiros, a NR-1 estabelece obrigações adicionais. A empresa contratante é responsável por coordenar a identificação de perigos, a avaliação de riscos e as medidas de controle que envolvam suas contratadas, especialmente quando as atividades se cruzam no mesmo ambiente. Receber o PGR da empresa contratada não é suficiente. A contratante tem o dever ativo de acompanhar a implementação das medidas previstas e garantir que os riscos de interação entre as partes sejam mapeados e controlados conjuntamente. Como a tecnologia pode e deve apoiar esse processo Gerenciar riscos psicossociais de forma manual, com planilhas dispersas e processos desconectados, é tecnicamente viável mas operacionalmente ineficiente e juridicamente arriscado. A ausência de rastreabilidade e de evidências formais é um dos principais pontos de vulnerabilidade em fiscalizações. Plataformas especializadas, como o PASI NR-1 , foram desenvolvidas exatamente para resolver esse problema. Integradas ao ciclo GRO, essas soluções permitem: · Aplicação automatizada de pesquisa científica validada (COPSOQ II) com anonimato garantido · Geração automática de diagnóstico com indicadores e score por setor e função · Criação de Plano de Ação com checklist, responsáveis e prazos integrados · Dashboard executivo em tempo real com evolução de riscos e indicadores estratégicos · Documentação oficial para PGR com trilha de auditoria e conformidade com a LGPD · Suporte direto ao colaborador via canal de escuta confidencial O resultado é um processo que simplifica a vida do RH, garante segurança jurídica e transforma dados de saúde mental em inteligência para tomada de decisão, não apenas em documentos de compliance. Conclusão Adequar sua empresa às normas psicossociais da NR-1 é a construção de uma capacidade organizacional permanente de cuidar das pessoas que fazem a empresa funcionar. Empresas que entendem isso saem na frente: não apenas evitam passivos, mas também reduzem absenteísmo, aumentam produtividade e constroem uma cultura que atrai e retém talentos. O PASI NR-1 foi desenvolvido para apoiar sua empresa em cada etapa desse processo . Tudo integrado, rastreável e em conformidade com a LGPD. Entre em contato e saiba mais sobre o PASI NR-1.  Este artigo tem caráter informativo e orientativo. Em caso de divergência de interpretação, prevalece sempre o conteúdo oficial da Norma Regulamentadora nº 1 e demais legislações vigentes. Fontes: Portaria MTE nº 1.419/2024 | NR-1 atualizada 2024 | NR-17 (Ergonomia) | COPSOQ II | OMS | PASI Cartilha Técnica NR-1
Por Carol Lopes 1 de julho de 2026
O Seguro PASI acaba de lançar o PASI FARMA , um novo benefício que permite aos segurados a compra de medicamentos genéricos pelo preço de custo, sem precisar sair de casa, com pedido feito diretamente pelo WhatsApp. O produto chega para endereçar um problema estrutural do mercado brasileiro: o Brasil é o 2º maior país do mundo em gastos com medicamentos , segundo o Ministério da Saúde, e 7 em cada 10 brasileiros dependem de algum tipo de medicação. Para quem faz uso contínuo de remédios, o custo mensal com farmácia é uma das despesas fixas mais pesadas no orçamento familiar. O que é o PASI FARMA ? O PASI FARMA não é um programa de descontos. É um benefício que repassa ao segurado o preço de custo do medicamento, ou seja, o valor real de aquisição, sem a margem que farmácias tradicionais adicionam na ponta do varejo. A diferença é que enquanto programas de desconto reduzem percentualmente o preço de tabela, o PASI FARMA parte de uma base de custo completamente diferente. Na prática, isso significa que alguns medicamentos chegam a custar mais de dez vezes menos do que em farmácias convencionais. Mais um produto do ecossistema do Seguro PASI, voltado especificamente para medicamentos, suplementos e vitaminas, operada com foco em três pilares: economia, tranquilidade e segurança. Os preços são consultados em tempo real no ato de cada pedido, o segurado poderá comparar com os preços de mercado para ver exatamente o quanto economizou.
Por Seguro PASI 12 de junho de 2026
No dia 10 de junho, o PASI marcou presença no simpósio do CSP-MG (Clube de Seguros de Pessoas de Minas Gerais), em Belo Horizonte, que discutiu o tema “Como aumentar a proteção da sociedade”. Representando a companhia, Marcelo Reis, Head de Negócios Estratégicos, trouxe reflexões importantes sobre o papel do seguro na vida das pessoas. Durante sua participação, Marcelo destacou a necessidade de tornar o seguro mais acessível e conectado às reais necessidades da população, reforçando que a proteção deve ir além do momento do sinistro. O executivo também apresentou iniciativas do PASI que contribuem para democratizar o acesso ao seguro de pessoas, especialmente entre trabalhadores e suas famílias. Um exemplo é a atuação da Central de Amparo PASI, que já realizou mais de 1.500 atendimentos em 2026, incluindo apoio psicológico, nutricional e fitness.
Postagens mais antigas